Domain leasingplus.de kaufen?
Wir ziehen mit dem Projekt
leasingplus.de um.
Sind Sie am Kauf der Domain
leasingplus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasingplus.de kaufen?
Was macht ein Kreditor?
Ein Kreditor ist eine Person oder Organisation, die Geld oder Waren an eine andere Partei leiht. Sie gewähren Kredite in der Erwartung, dass der Kreditnehmer das geliehene Geld zu einem späteren Zeitpunkt zurückzahlt, normalerweise mit Zinsen. Kreditoren können Banken, Finanzinstitute, Unternehmen oder Privatpersonen sein. Sie überwachen die Rückzahlung des Kredits und können bei Zahlungsverzug Maßnahmen ergreifen, um ihr Geld zurückzuerhalten. Kreditoren spielen eine wichtige Rolle im Finanzsystem, indem sie die Liquidität erhöhen und Investitionen fördern. **
Was ist ein Debitorischer Kreditor?
Ein debitorischer Kreditor ist eine Person oder ein Unternehmen, das sowohl Kreditor als auch Debitor ist. Das bedeutet, dass sie einerseits Geld schulden, andererseits aber auch Geld von anderen erhalten. Diese Situation kann entstehen, wenn eine Person oder ein Unternehmen sowohl Lieferant als auch Kunde ist. In der Buchhaltung kann dies zu komplexen Abrechnungen führen, da die Schulden und Forderungen gegeneinander aufgerechnet werden müssen. Es ist wichtig, die Beziehungen zwischen den verschiedenen Rollen eines debitorischen Kreditors genau zu verfolgen, um eine genaue Buchführung zu gewährleisten. **

Ähnliche Suchbegriffe für Kreditor
Top-Angebote
Produkte zum Begriff Kreditor:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenanalyse bei den Dienstleistungen einer Leasinggesellschaft, Taschenbuch von FIorela Zuñiga, Verlag Unser Wissen, 978-620-6-55052-5Kostenanalyse Bei Den Dienstleistungen Einer Leasinggesellschaft, Taschenbuch Von Fiorela Zuñiga, Verlag Unser Wissen, 978-620-6-55052-5, Seitenanzahl: 7239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer ist Kreditor und wer Debitor?
'Wer ist Kreditor und wer Debitor?' Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist also der Gläubiger, der einen Anspruch auf eine Zahlung hat, während der Debitor der Schuldner ist, der verpflichtet ist, die geschuldete Summe zu zahlen. Diese Begriffe werden häufig in der Buchhaltung und im Finanzwesen verwendet, um die Beziehung zwischen Gläubiger und Schuldner zu beschreiben. In einem Geschäftskontext kann ein Lieferant beispielsweise der Kreditor sein, dem ein Unternehmen Geld schuldet, während das Unternehmen selbst der Debitor ist, der die offene Rechnung begleichen muss. **
-
Was ist ein Kreditor einfach erklärt?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld schuldet wird. Der Kreditor hat einem Schuldner Geld geliehen oder eine Dienstleistung erbracht, für die er noch eine Zahlung erwartet. Im Gegensatz dazu ist der Schuldner die Person oder das Unternehmen, das die Schuld gegenüber dem Kreditor hat und das Geld zurückzahlen muss. Kreditoren können Banken, Lieferanten, Dienstleister oder andere Gläubiger sein, die Zahlungen für Waren oder Dienstleistungen erwarten. In der Buchhaltung werden Kreditoren in der Regel als Verbindlichkeiten aufgeführt, da sie noch ausstehende Zahlungen von Schuldnern erwarten. **
-
Was ist ein Kreditor und Debitor?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist der Gläubiger, der das Geld verleiht oder eine Dienstleistung erbringt, für die er bezahlt werden soll. Der Debitor ist der Schuldner, der verpflichtet ist, das geliehene Geld zurückzuzahlen oder die erhaltene Dienstleistung zu vergüten. In der Buchhaltung werden Kreditoren und Debitoren verwendet, um die Schulden und Forderungen eines Unternehmens zu verfolgen und zu verwalten. **
-
Was ist der Unterschied zwischen Kreditor und Debitor?
Was ist der Unterschied zwischen Kreditor und Debitor? Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Mit anderen Worten, ein Kreditor ist der Gläubiger, während ein Debitor der Schuldner ist. Kreditoren sind in der Regel Lieferanten oder Dienstleister, während Debitoren Kunden oder Klienten sind. Der Unterschied zwischen Kreditor und Debitor liegt also in ihrer jeweiligen Position als Gläubiger oder Schuldner in einer finanziellen Transaktion. **

Was ist der Unterschied zwischen Debitor und Kreditor?
Was ist der Unterschied zwischen Debitor und Kreditor? Debitor ist eine Person oder Organisation, die Geld schuldet, während ein Kreditor eine Person oder Organisation ist, der Geld von einem Debitor erhält. Der Debitor ist also der Schuldner, während der Kreditor der Gläubiger ist. In der Buchhaltung wird der Debitor als Aktivposten aufgeführt, da er Geld schuldet, während der Kreditor als Passivposten aufgeführt wird, da er Geld zu erwarten hat. In Geschäftstransaktionen sind Debitor und Kreditor oft Teil eines Kreditvertrags, bei dem der Debitor Geld leiht und der Kreditor es zurückzahlt. **
Wie kann ein Debitorenverlust in einen Kreditor umgewandelt werden?
Ein Debitorenverlust kann nicht direkt in einen Kreditor umgewandelt werden, da es sich um zwei unterschiedliche Arten von Verbindlichkeiten handelt. Ein Debitorenverlust entsteht, wenn ein Kunde seine Rechnung nicht bezahlt, während ein Kreditor eine Person oder ein Unternehmen ist, dem man Geld schuldet. Um einen Debitorenverlust auszugleichen, müsste der Kunde seine offene Rechnung begleichen oder es müsste eine andere Lösung gefunden werden, wie zum Beispiel eine Vereinbarung zur Ratenzahlung oder eine Abschreibung des Verlustes. **
Top-Angebote
Produkte zum Begriff Kreditor:
-
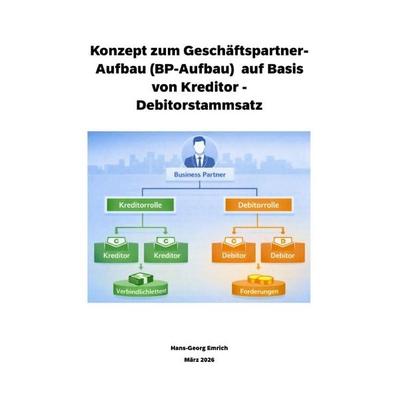
Konzept zum Geschäftspartner-Aufbau (BP-Aufbau) auf Basis von Kreditor / Debitor Stammsatz, Taschenbuch von Hans-Georg Emrich, Epubli,Konzept Zum Geschäftspartner-aufbau (bp-aufbau) Auf Basis Von Kreditor / Debitor Stammsatz, Taschenbuch Von Hans-georg Emrich, Epubli, 978-3-565-36547-0, Seitenanzahl: 6458,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konzept zum Geschäftspartner-Aufbau (BP-Aufbau) auf Basis von Kreditor und Debitor, Taschenbuch von Hans-Georg Emrich, Epubli, 978-3-565-36244-8Konzept Zum Geschäftspartner-aufbau (bp-aufbau) Auf Basis Von Kreditor Und Debitor, Taschenbuch Von Hans-georg Emrich, Epubli, 978-3-565-36244-8, Seitenanzahl: 4858,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was macht ein Kreditor?
Ein Kreditor ist eine Person oder Organisation, die Geld oder Waren an eine andere Partei leiht. Sie gewähren Kredite in der Erwartung, dass der Kreditnehmer das geliehene Geld zu einem späteren Zeitpunkt zurückzahlt, normalerweise mit Zinsen. Kreditoren können Banken, Finanzinstitute, Unternehmen oder Privatpersonen sein. Sie überwachen die Rückzahlung des Kredits und können bei Zahlungsverzug Maßnahmen ergreifen, um ihr Geld zurückzuerhalten. Kreditoren spielen eine wichtige Rolle im Finanzsystem, indem sie die Liquidität erhöhen und Investitionen fördern. **
-
Was ist ein Debitorischer Kreditor?
Ein debitorischer Kreditor ist eine Person oder ein Unternehmen, das sowohl Kreditor als auch Debitor ist. Das bedeutet, dass sie einerseits Geld schulden, andererseits aber auch Geld von anderen erhalten. Diese Situation kann entstehen, wenn eine Person oder ein Unternehmen sowohl Lieferant als auch Kunde ist. In der Buchhaltung kann dies zu komplexen Abrechnungen führen, da die Schulden und Forderungen gegeneinander aufgerechnet werden müssen. Es ist wichtig, die Beziehungen zwischen den verschiedenen Rollen eines debitorischen Kreditors genau zu verfolgen, um eine genaue Buchführung zu gewährleisten. **
-
Wer ist Kreditor und wer Debitor?
'Wer ist Kreditor und wer Debitor?' Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist also der Gläubiger, der einen Anspruch auf eine Zahlung hat, während der Debitor der Schuldner ist, der verpflichtet ist, die geschuldete Summe zu zahlen. Diese Begriffe werden häufig in der Buchhaltung und im Finanzwesen verwendet, um die Beziehung zwischen Gläubiger und Schuldner zu beschreiben. In einem Geschäftskontext kann ein Lieferant beispielsweise der Kreditor sein, dem ein Unternehmen Geld schuldet, während das Unternehmen selbst der Debitor ist, der die offene Rechnung begleichen muss. **
-
Was ist ein Kreditor einfach erklärt?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld schuldet wird. Der Kreditor hat einem Schuldner Geld geliehen oder eine Dienstleistung erbracht, für die er noch eine Zahlung erwartet. Im Gegensatz dazu ist der Schuldner die Person oder das Unternehmen, das die Schuld gegenüber dem Kreditor hat und das Geld zurückzahlen muss. Kreditoren können Banken, Lieferanten, Dienstleister oder andere Gläubiger sein, die Zahlungen für Waren oder Dienstleistungen erwarten. In der Buchhaltung werden Kreditoren in der Regel als Verbindlichkeiten aufgeführt, da sie noch ausstehende Zahlungen von Schuldnern erwarten. **
Ähnliche Suchbegriffe für Kreditor
-
Kostenanalyse bei den Dienstleistungen einer Leasinggesellschaft, Taschenbuch von FIorela Zuñiga, Verlag Unser Wissen, 978-620-6-55052-5Kostenanalyse Bei Den Dienstleistungen Einer Leasinggesellschaft, Taschenbuch Von Fiorela Zuñiga, Verlag Unser Wissen, 978-620-6-55052-5, Seitenanzahl: 7239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der neue Leasingstandard IFRS 16 und die Bilanzierung, wesentliche Kennzahlen sowie Vertragsverhältnisse für Leasingnehmer und Leasinggeber,Der Neue Leasingstandard Ifrs 16 Und Die Bilanzierung, Wesentliche Kennzahlen Sowie Vertragsverhältnisse Für Leasingnehmer Und Leasinggeber, Taschenbuch Von Edison Shala, Grin, 978-3-346-16925-9, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung von Projekten. Mögliche Faktoren zur Entscheidung zwischen klassischer Finanzierung und Projektfinanzierung, Taschenbuch von JanetFinanzierung Von Projekten. Mögliche Faktoren Zur Entscheidung Zwischen Klassischer Finanzierung Und Projektfinanzierung, Taschenbuch Von Janet Wünsche, Grin, 978-3-346-01611-9, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Kreditor und Debitor?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist der Gläubiger, der das Geld verleiht oder eine Dienstleistung erbringt, für die er bezahlt werden soll. Der Debitor ist der Schuldner, der verpflichtet ist, das geliehene Geld zurückzuzahlen oder die erhaltene Dienstleistung zu vergüten. In der Buchhaltung werden Kreditoren und Debitoren verwendet, um die Schulden und Forderungen eines Unternehmens zu verfolgen und zu verwalten. **
-
Was ist der Unterschied zwischen Kreditor und Debitor?
Was ist der Unterschied zwischen Kreditor und Debitor? Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Mit anderen Worten, ein Kreditor ist der Gläubiger, während ein Debitor der Schuldner ist. Kreditoren sind in der Regel Lieferanten oder Dienstleister, während Debitoren Kunden oder Klienten sind. Der Unterschied zwischen Kreditor und Debitor liegt also in ihrer jeweiligen Position als Gläubiger oder Schuldner in einer finanziellen Transaktion. **
-
Was ist der Unterschied zwischen Debitor und Kreditor?
Was ist der Unterschied zwischen Debitor und Kreditor? Debitor ist eine Person oder Organisation, die Geld schuldet, während ein Kreditor eine Person oder Organisation ist, der Geld von einem Debitor erhält. Der Debitor ist also der Schuldner, während der Kreditor der Gläubiger ist. In der Buchhaltung wird der Debitor als Aktivposten aufgeführt, da er Geld schuldet, während der Kreditor als Passivposten aufgeführt wird, da er Geld zu erwarten hat. In Geschäftstransaktionen sind Debitor und Kreditor oft Teil eines Kreditvertrags, bei dem der Debitor Geld leiht und der Kreditor es zurückzahlt. **
-
Wie kann ein Debitorenverlust in einen Kreditor umgewandelt werden?
Ein Debitorenverlust kann nicht direkt in einen Kreditor umgewandelt werden, da es sich um zwei unterschiedliche Arten von Verbindlichkeiten handelt. Ein Debitorenverlust entsteht, wenn ein Kunde seine Rechnung nicht bezahlt, während ein Kreditor eine Person oder ein Unternehmen ist, dem man Geld schuldet. Um einen Debitorenverlust auszugleichen, müsste der Kunde seine offene Rechnung begleichen oder es müsste eine andere Lösung gefunden werden, wie zum Beispiel eine Vereinbarung zur Ratenzahlung oder eine Abschreibung des Verlustes. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.